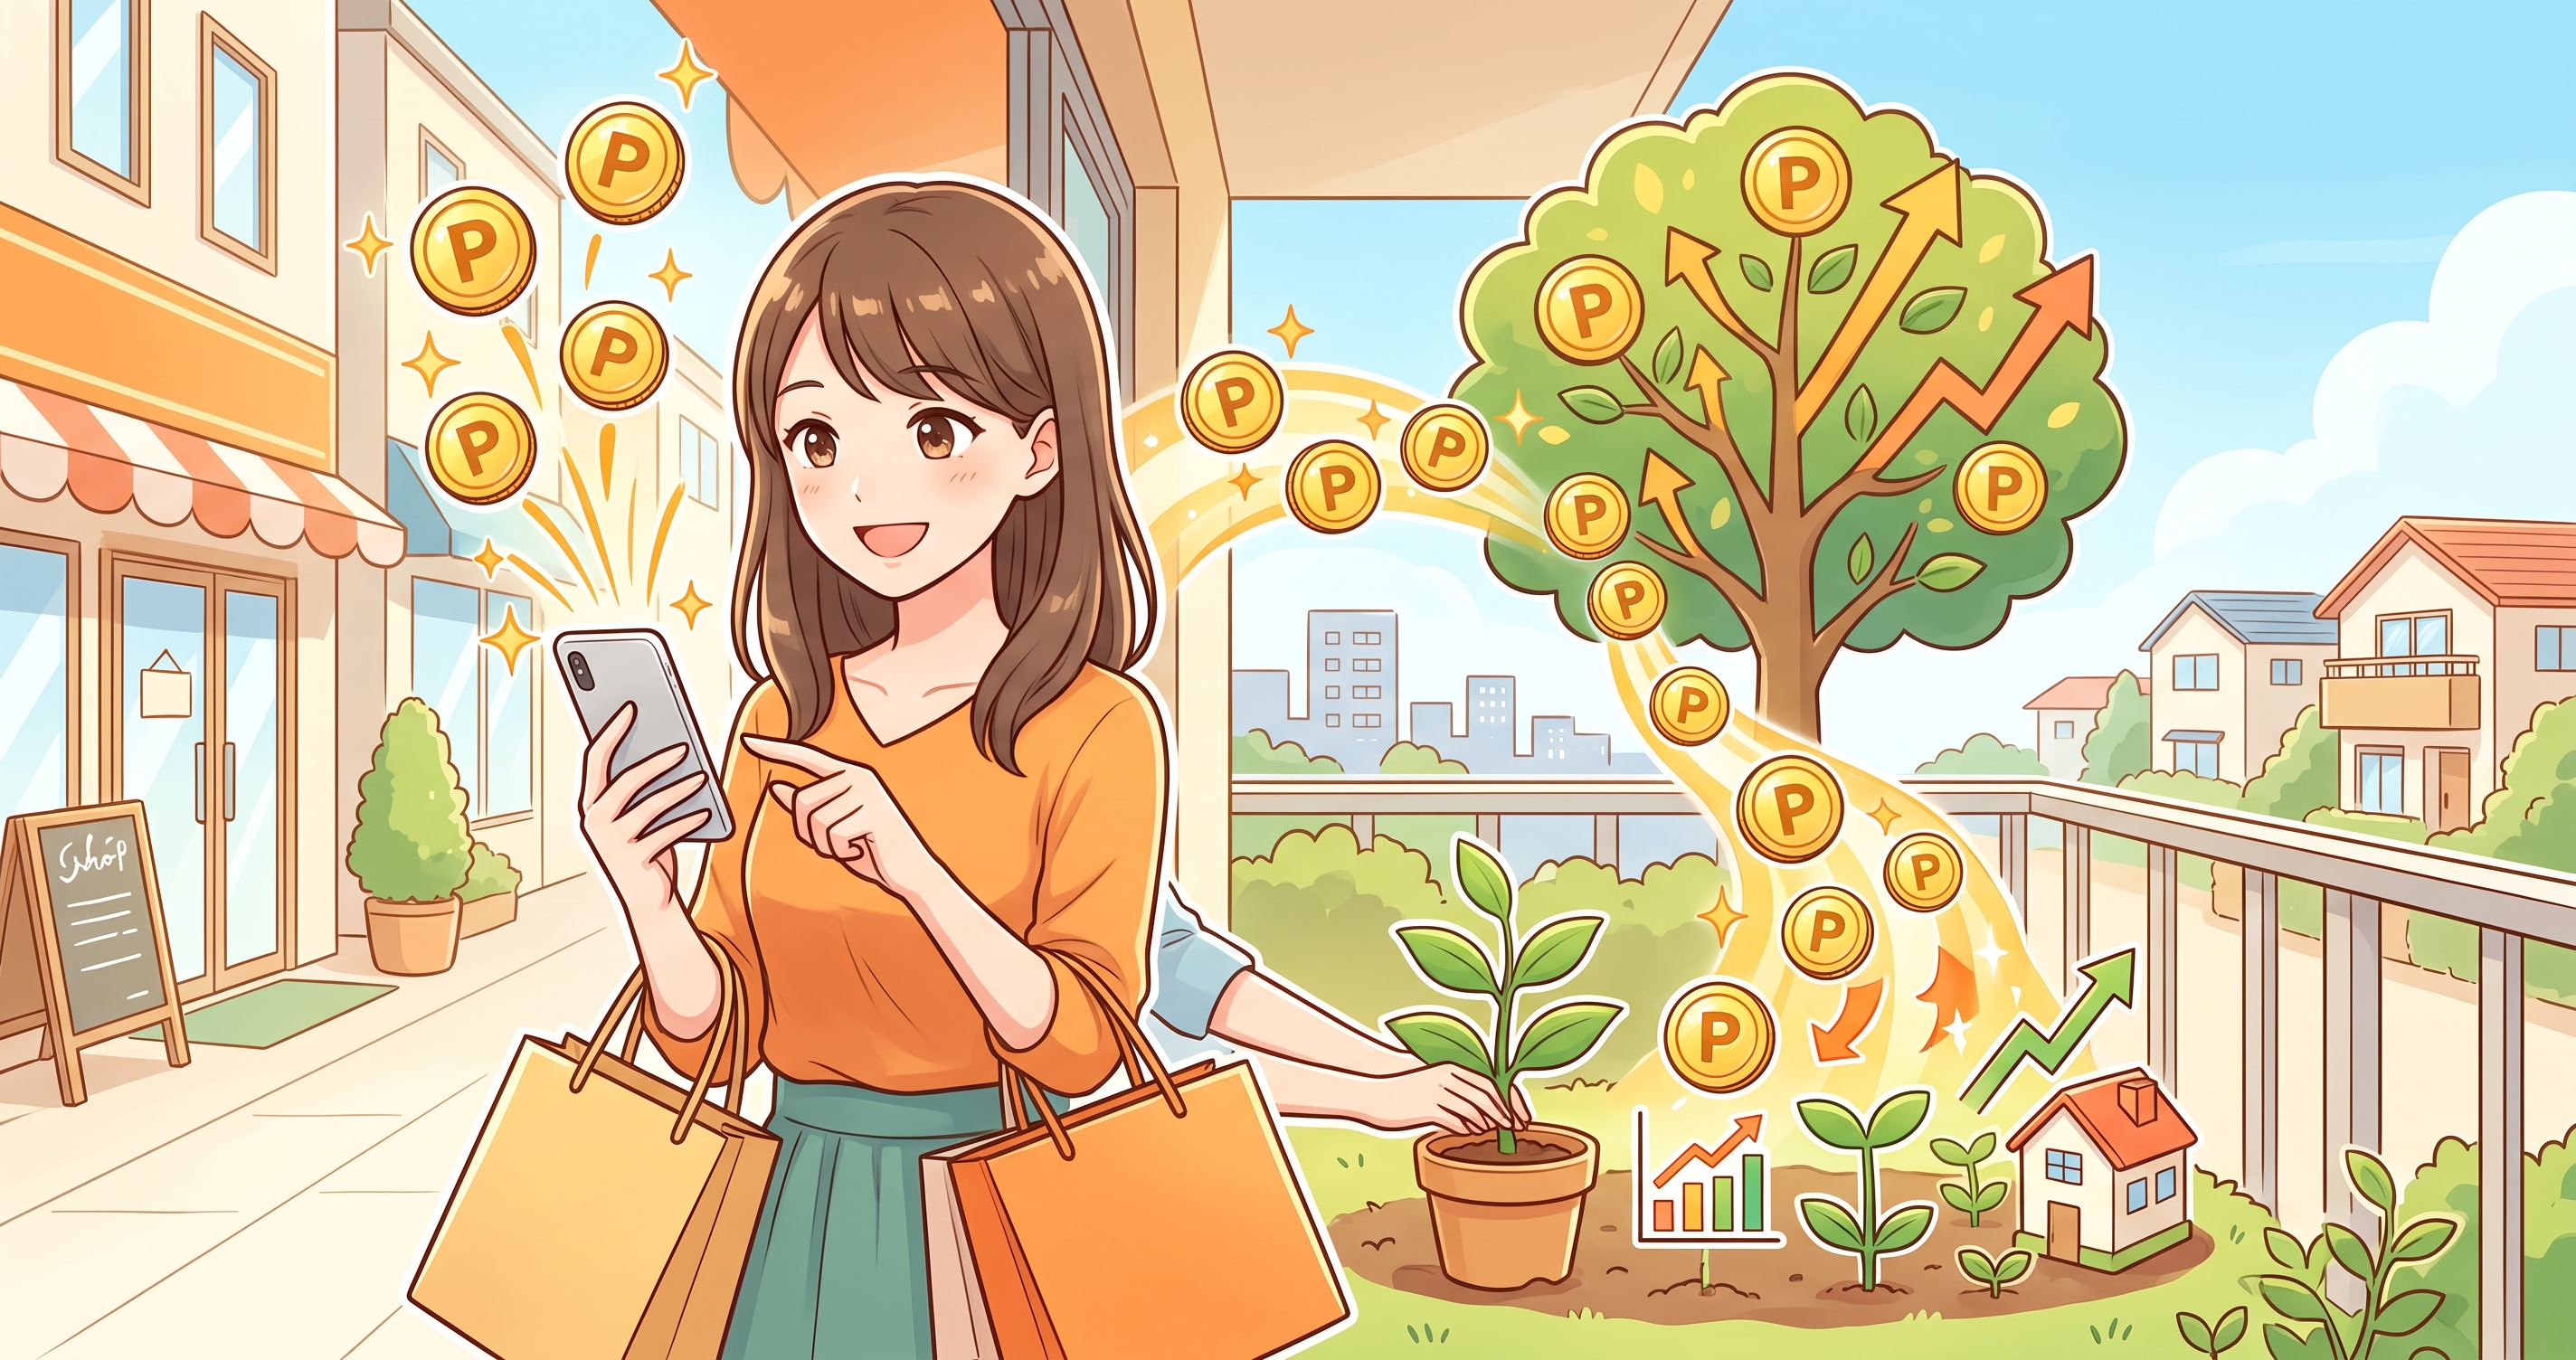
「投資を始めたほうがいいのは分かっている。でも、大事なお金が減るのが怖い」——この、日本で一番多い投資の悩みに対する、私の答えがポイント投資です。
結論から言うと、ポイント投資とは、買い物などで貯めたポイントを使って投資を行う仕組みのこと。現金投資との最大の違いは、心理的なハードルの低さにあります。元手は「おまけでもらったポイント」ですから、たとえ減っても家計の現金は1円も減っていません。この気楽さが、投資の一歩目として絶妙に機能するのです。
この記事では、ポイント投資研究家として雑誌やラジオの取材でお伝えしてきた内容をもとに、仕組み、メリット、そして見落とされがちな注意点までを解説します。
ポイント投資とは、どういう仕組みか?
大枠から説明すると、各社の共通ポイント(買い物・決済・サービス利用で貯まるもの)を、投資信託や株式などの金融商品に振り向けられるサービスの総称です。多くのポイント経済圏が、系列の証券会社や運用サービスと連携する形で提供しています。
ここで、最初に押さえるべき区別があります。「ポイント運用」と「ポイント投資」は、似て非なるものです。
| ポイント運用 | ポイント投資 | |
|---|---|---|
| 仕組み | ポイントのまま、指数などに連動して増減する疑似体験 | ポイントを使って、実際の投資信託・株式を購入する |
| 証券口座 | 不要 | 必要 |
| 保有するもの | ポイント(運用先の値動きを反映) | 本物の金融商品 |
| 位置づけ | 体験版・入門の入門 | 実際の投資(元手がポイントなだけ) |
ポイント運用は口座開設すら不要で、最も手軽な体験版。ポイント投資は、口座を開いて本物の商品を買う、れっきとした投資です。段階としては、運用で値動きに慣れる→投資へ進む、という順番が自然でしょう。ただし後述の通り、税制面の扱いも変わってくるので、区別だけは最初に理解しておいてください。
現金投資と比べた、ポイント投資のメリットは?
1つ目:心理的ハードルが劇的に低い。投資を始められない理由の正体は、知識不足より恐怖です。「減ったらどうしよう」。ポイントなら、この恐怖がほぼ消えます。元手は買い物のおまけであり、減っても生活は変わらない。だからこそ、始められる。始めてしまえば、値動きへの慣れ、経済ニュースへの関心、金融商品の知識——投資に必要な素養が、実体験として身についていきます。
2つ目:少額から本物の経験ができる。ポイント投資は、数百ポイント程度の少額から本物の投資信託を買えるのが一般的です。書籍を10冊読むより、100ポイントで1回買ってみるほうが、値動きの感覚は身につきます。私はこれを「世界一安い投資の授業料」と呼んでいます。
3つ目:失効ポイントの救済になる。日本では毎年、膨大なポイントが使われないまま失効していると言われます。使い道に迷って放置しているポイントを投資に回せば、失効ゼロと投資体験が同時に手に入る。ポイントを無駄にしない活用法として、これほど合理的な選択肢はありません。
取材でもよく聞かれるのですが、「ポイント投資で儲かりますか?」という質問には、私はいつもこう答えています。「儲けを目的にするには規模が小さすぎます。でも、投資を怖くなくする効果なら、どんな入門書より確実です」。実際、ポイントで値動きを経験した人が、その後つみたて投資などの本格的な資産形成へ自然に進んでいくケースを、私は数多く見てきました。ポイント投資の本当の利回りは、お金ではなく経験に付くのです。
見落とされがちな注意点は?
良いことばかり書いてきましたが、研究家として、注意点も正直に挙げます。
注意点1:ポイント制度は、変わります。ポイントの付与率、交換条件、サービス内容は、各社の判断でしばしば変更されます(いわゆる「改悪」も含めて)。特定のサービスを前提に生活を組みすぎると、変更のたびに振り回されます。制度は変わるものという前提で、この記事でも特定サービスの推奨はしません。始める際は、必ずその時点の最新条件を公式サイトで確認してください。
注意点2:税金の扱いを知っておく。ポイント投資で得た利益(売却益・分配金)は、現金投資と同様に課税の対象になり得ます。口座の種類(特定口座・NISA等)によって手続きや扱いが変わるため、「ポイントだから税金は関係ない」とは思わないでください。詳細は制度が更新されるため、国税庁の情報や税理士等の専門家で確認を。
注意点3:本気の資産形成には、規模が足りない。ここが一番大事な注意点です。ポイントで貯められる額には限りがあり、ポイント投資だけで老後資金やFIREが実現することはありません。ポイント投資の正しい位置づけは、あくまで入門と習慣づけ。ここで得た経験と知識を、家計の見直しや本格的な資産形成(「日本型FIREとは?」で解説している設計)につなげて、初めて意味を持ちます。入口に立ち続けるのではなく、入口として使う。この視点を忘れないでください。
ポイント投資は、どう始めればいいのか?
特定サービスの推奨はしませんが、選ぶときの観点は示せます。順番はこうです。
- ①自分が一番貯めているポイントから考える:新しくポイントを貯め始めるのではなく、すでに日常で貯まっているポイントを活かすのが原則です
- ②「運用」か「投資」かを決める:まず値動きに慣れたいならポイント運用、本物の商品を持ちたいなら証券口座を開いてポイント投資
- ③最新の条件を公式で確認する:対応ポイント、最低額、手数料、対象商品は変わります。ブログやSNSの古い情報ではなく、公式サイトの現在の条件で判断を
- ④少額で1回、買ってみる:比較検討に1か月かけるより、少額で始めて肌で学ぶほうが早いのがこの領域です
そして、慣れてきたら次の問いへ進んでください。「このポイント、投資に回すのと他の使い方、どちらが得なのか?」——その比較は「ポイ活で貯めたポイント、一番お得な使い方は?」で扱います。
よくある質問
Q. どのポイントで投資するのがおすすめですか?
特定のサービスは推奨しません。原則は「すでに一番貯まっているポイントを使う」ことです。その上で、対応する証券口座・最低投資額・対象商品を、その時点の公式情報で比較してください。条件は頻繁に変わります。
Q. ポイント投資に税金はかかりますか?
利益(売却益・分配金)は現金投資と同様に課税対象になり得ます。口座の種類によって扱いが変わるため、最新の制度を国税庁の情報や専門家で確認してください。「ポイントだから非課税」という思い込みは危険です。
Q. ポイント運用とポイント投資、どちらから始めるべきですか?
投資が全く初めてで口座開設に抵抗があるなら、口座不要のポイント運用で値動きに慣れるところから。すでに口座がある、または本物の商品を持ちたいなら、最初からポイント投資で問題ありません。
Q. ポイント投資だけで資産形成できますか?
できません。ポイントの規模では老後資金やFIREには届かず、位置づけはあくまで投資の入門と習慣づけです。ここで得た経験を、家計の見直しと本格的な資産形成の設計につなげることが本来の活用法です。
※本記事は筆者の研究・実践の共有であり、特定のサービス・金融商品の推奨や個別の投資助言ではありません。ポイント制度・税制は変更されるため、最新の公式情報をご確認ください。投資判断はご自身の責任でお願いします。
ポイントを1円も無駄にしない考え方は、こちらの著書で。
『ポイントを無駄にしない活用法』(辰巳出版)
コメント